
【仪表网 行业数据】近日,国内第三方检验检测上市企业集中披露2026年前三季度财报。仪表网整理了华测检测、广电计量、苏试试验、东华测试、开普检测五家代表性企业,覆盖综合性第三方检测、可靠性试验设备+检测服务、电力设备专项检测三大类型,通过财务指标拆解,观察行业结构性机会与挑战。当前国内检验检测行业整体进入量减质升阶段,行业小散弱机构加速出清,资源持续向具备多赛道实验室能力、服务高端制造的头部企业集中,但不同细分下游景气度差异巨大,企业业绩分化进一步放大。
三家正增长,两家承压,Q3单季显现修复信号
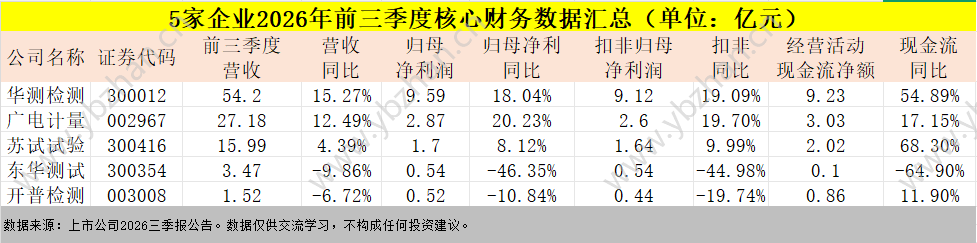
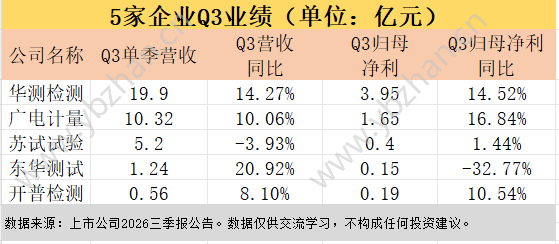
从前三季度累计业绩来看,5家企业明显划分为两大阵营。稳健增长阵营为华测检测、广电计量、苏试试验;业绩承压阵营为东华测试、开普检测,前三季度营收、利润同比下滑,但两家企业第三季度单季营收均实现同比正增长,呈现出下游需求边际回暖迹象。
5家企业业绩解读
华测检测:综合检测龙头,多赛道布局驱动营收利润双增,回款质量大幅改善
华测检测作为国内第三方综合性检测龙头,前三季度营收54.20亿元,同比增长15.27%;归母净利润9.59亿元,同比+18.04%,扣非净利润增速达到19.09%,利润增速持续跑赢营收增长,核心业务盈利能力持续提升。公司经营性现金流净额9.23亿元,同比大幅增长54.89%,回款质量显著改善。
第三季度单季延续稳健增长态势,营收19.90亿元,同比+14.27%,归母净利润3.95亿元,同比+14.52%。公司业务覆盖半导体、新能源汽车、生物医药、环境、消费品等多元赛道,多行业分散布局有效对冲单一行业周期波动,新质生产力相关新兴检测业务持续贡献增量,是龙头企业核心抗周期优势。
广电计量:计量+可靠性双轮驱动,利润增速高于营收
广电计量前三季度营收27.18亿元,同比+12.49%;归母净利润2.87亿元,同比+20.23%,扣非净利润同比+19.70%,利润增速显著高于营收增速,体现实验室规模化效应、费用管控成效持续释放。经营性现金流3.03亿元,同比增长17.15%,现金流匹配度较好。
Q3 单季营收10.32亿元,同比+10.06%,归母净利润1.65亿元,同比+16.84%。公司聚焦计量校准、半导体材料、新能源、军工科研试验等高端制造检测业务,研发端测试需求增长拉动检测订单,高附加值的研发试验业务占比持续提升,推动盈利水平上行。
苏试试验:设备+检测双主业,盈利韧性强,现金流大幅修复
苏试试验前三季度营收15.99亿元,同比+4.39%,归母净利润1.70亿元,同比+8.12%,扣非净利润1.64亿元,同比+9.99%。经营性现金流净额2.02亿元,同比大增68.30%,是本次5家企业中现金流改善最突出企业之一。
Q3 单季营收5.20亿元,同比小幅下滑3.93%,但归母净利润0.40亿元,同比仍小幅增长1.44%,体现公司利润端较强韧性。苏试试验采取环境可靠性试验设备制造+第三方可靠性检测服务双业务模式,设备制造具备一定周期波动,而检测服务业务稳定托底利润,设备交付周期波动造成单季营收短暂承压。
东华测试:力学测试细分龙头,前三季度业绩承压,Q3 营收迎来反弹
东华测试前三季度营收3.47亿元,同比下滑9.86%;归母净利润0.54亿元,同比下滑46.35%,扣非同步下滑,经营现金流净额仅0.10亿元,同比大幅下滑64.90%,现金流压力显著。
值得关注的积极变化在 Q3 显现,单季营收1.24亿元,同比大幅回升20.92%,下游客户订单有所回暖;但归母净利润0.15亿元,同比-32.77%,利润端修复滞后于营收。东华测试主营力学测试设备与配套检测业务,下游以高端装备、工程机械等资本开支型行业为主,行业资本开支收缩对订单和利润形成压制,营收回暖尚未传导至盈利端。
开普检测:电力二次设备专项检测,赛道高度集中,Q3 单季反转
开普检测前三季度营收1.52亿元,同比-6.72%;归母净利润0.52亿元,同比-10.84%,扣非净利润0.44亿元,同比下滑19.74%。虽然营收利润同比下滑,但经营性现金流净额0.86亿元,同比+11.90%,现金流表现稳健。
Q3 单季出现明显拐点:营收0.56亿元,同比+8.10%,归母净利润0.19亿元,同比+10.54%,单季度营收利润双双转正。公司深耕电力二次保护设备检测,赛道高度聚焦,受电力行业投资节奏影响较大。随着电网相关项目落地,三季度订单释放,业绩迎来阶段性修复。
赛道选择决定业绩,现金流是检验企业成色关键
1.业务多元化是抵御周期的核心壁垒
华测检测、广电计量能够持续保持双位数增长,核心在于业务布局覆盖多个高景气赛道,半导体、新能源汽车、集成电路、新材料等新兴产业检测业务持续贡献增量,单一下游行业波动不会对整体经营造成剧烈冲击。反观东华测试、开普检测,业务赛道相对集中,高度绑定装备制造、电网投资等周期性行业,行业资本开支波动直接传导到检测订单,业绩弹性大、波动更强。
2.设备+检测一体化模式具备独特优势
苏试试验、东华测试属于仪器设备制造叠加检测服务模式。设备业务可以自主供给实验室核心装备,降低实验室建设成本;检测业务带来稳定持续现金流。但短板在于设备制造受制造业资本开支周期影响更大,营收波动高于纯检测服务商。
3.经营性现金流是衡量检测企业盈利质量核心指标
检验检测行业属于轻资产技术服务业,订单回款、应收账款管理是经营质量的核心。本次财报可见:华测检测、苏试试验经营性现金流大幅增长,回款改善;东华测试现金流显著收缩,反映当期回款承压;开普检测虽然营收利润下滑,但现金流保持正向增长,客户回款基础仍稳固。对于第三方检测企业,账面净利润需要结合现金流综合判断,仅看利润指标容易误判企业真实经营状况。
行业展望
国内检验检测行业“量减质升”的长期趋势不变,行业监管趋严,小机构持续出清,行业资源持续向具备多领域资质、高端实验室能力、客户资源丰富的头部企业集中。未来行业增长主线,将持续围绕半导体、新能源、低空经济、新材料、生物医药等新质生产力相关高端制造检测需求展开,传统基础检测赛道竞争激烈、增长空间有限。
从本次5家企业三季报看,行业增长不再是普涨行情,结构性分化将长期持续。具备跨赛道综合服务能力、提前布局高端制造检测业务的企业,增长韧性更强;赛道单一、高度依赖传统资本开支行业的细分检测企业,业绩波动会持续放大。Q3 东华测试、开普检测营收回暖,也提示,随着下游制造业资本开支边际改善,部分周期型细分检测赛道有望逐步走出底部。
数据来源:广电计量、东华测试、开普检测、苏试试验、华测检测2026三季报公告。数据仅供交流学习,不构成任何投资建议。





所有评论仅代表网友意见,与本站立场无关。