
【仪表网 企业动态】11月16日晚间,纳芯微(688052)发布重大资产收购公告,公司计划以现金形式收购宁波隔空智能科技有限公司(隔空智能)合计78.15%股权,交易总对价约4.87亿元,对应标的注册资本691.7196万元。本次交易落地后,隔空智能将成为纳芯微控股子公司,纳入上市公司合并报表范围,成为纳芯微在微波、毫米波雷达传感芯片赛道的重要业务板块。
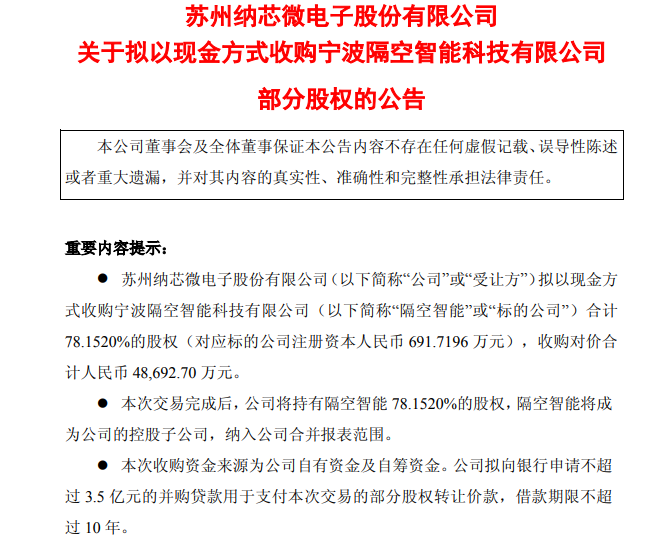
图片来源:纳芯微公告
根据公告披露,纳芯微已分别与标的公司、林乐泰、林乐家等22名原股东签署《股权转让协议》。本次交易采用差异化定价机制,以资产评估结果为基础,结合不同股东的入股时间、原始持股成本等因素协商确定转让价格。本次评估选取2026年4月30日作为评估基准日,上海东洲资产评估有限公司分别采用收益法、市场法开展估值测算:收益法测算下隔空智能股东全部权益价值6.35亿元,评估增值率高达268.40%;市场法评估结果为6.7亿元,本次交易最终选取收益法结论作为评估参考依据。
交易完成后,股权结构将重新调整:纳芯微持有隔空智能78.15%股权;宁波璟芯投资管理合伙企业(有限合伙)持股11.2982%,宁波璟清企业管理合伙企业(有限合伙)持股5.2396%,宁波璟玄企业管理合伙企业(有限合伙)持股2.8246%,宋颖持股2.4856%。为保障业务平稳过渡、稳住核心研发团队,本次方案设置了人才绑定机制,隔空智能核心人员宋颖及员工持股平台合计保留21.8480% 股权,配套股权锁定条款与竞业限制约定;纳芯微将取得标的公司董事提名权,深度参与标的经营管理。
隔空智能设立于2017年12月,注册资本885.0951万元,是国内专注微波/毫米波雷达传感芯片与系统方案研发的集成电路设计企业。公司主营微波、毫米波雷达传感器芯片、配套模组产品,同时向客户提供量产测试工具软件、雷达算法等全套解决方案,产品落地场景覆盖智能照明、智能家电、安防监控、物联网、工业控制以及智能交通等领域。在产品频段布局上,隔空智能已经搭建起 5.8GHz、10.5GHz、24GHz、60GHz、77GHz 全频段雷达产品矩阵;其中 5.8GHz、10.5GHz、24GHz、60GHz 四款产品已经实现规模化量产,广泛用于智能家居、人体感应等消费物联网场景;面向车载市场的首颗 77GHz 毫米波雷达 SoC 芯片研发工作已经完成,目前正推进国内头部汽车客户导入,是本次收购最核心的技术看点。
截至2026年9月30日,隔空智能(含下属子公司)员工总数97人,研发人员占比77.32%,属于典型的技术驱动型 IC 设计企业。知识产权储备方面,公司累计拥有境内授权专利66项、境外授权专利2项,计算机软件著作权14项,集成电路布图设计专有权34项,在射频前端、雷达信号处理、天线设计等领域形成完整的专利保护壁垒。
作为国内模拟及混合信号芯片龙头,纳芯微长期聚焦传感器、信号链、电源管理三大方向,产品大量应用于汽车电子、泛能源、工业与消费电子市场,汽车业务已是公司核心增长板块。纳芯微表示,本次收购立足主业战略布局,双方在产品矩阵、底层技术、下游市场与客户资源上具备显著协同效应。隔空智能的雷达传感芯片产品线,能够直接补齐纳芯微在微波毫米波射频感知芯片的短板;未来双方可开展客户交叉销售,纳芯微依托自身成熟的汽车客户渠道,加速隔空智能 77GHz 车载雷达芯片落地,同时隔空智能的雷达产品也可赋能纳芯微现有工业、物联网客户,打造“模拟芯片+雷达感知 SoC”一体化系统方案,完善公司智能感知产品平台。
资金安排上,本次收购资金来源为纳芯微自有资金及自筹资金,公司计划向银行申请最高3.5亿元并购贷款,贷款期限不超过10年。值得重点关注的是,本次交易未设置业绩承诺及补偿安排,同时隔空智能目前尚未实现盈利,现有营收规模不足以覆盖持续的研发投入与运营开支。公告提示风险,若后续雷达芯片产品市场放量不及预期、成本优化效果不达目标,标的公司难以实现扭亏,短期内将会对纳芯微合并报表利润带来负面影响。
从行业层面看,车载毫米波雷达是智能驾驶感知层核心硬件,国产替代空间广阔,77GHz 高频雷达更是高阶辅助驾驶的核心器件。纳芯微本次并购,是国内模拟芯片企业向射频感知赛道延伸的重要资本动作,借助隔空智能的雷达芯片能力,公司有望从单一模拟芯片供应商,升级为可提供模拟、信号链、射频雷达一体化解决方案的平台型芯片厂商。后续交易还需履行上市公司内部决策等相关程序,并购落地进度、77GHz 车载芯片客户导入情况将成为市场持续关注的焦点。
风险提示:本文基于上市公司公告及公开信息整理,不构成投资建议。市场有风险,投资需谨慎。





所有评论仅代表网友意见,与本站立场无关。