
【仪表网 行业数据】截至10月末,国内11家主流电表上市公司2026年前三季度及第三季度财报全部披露完毕。从营收、归母净利润、扣非归母净利润多维度观察,板块整体呈现“营收分化、利润大幅走弱,增收不增利”成为行业主线,传统电表硬件业务在国网集采降价的持续压制下,多数企业主业盈利能力显著下滑,依靠跨界业务、非经常性损益托底报表的现象普遍。
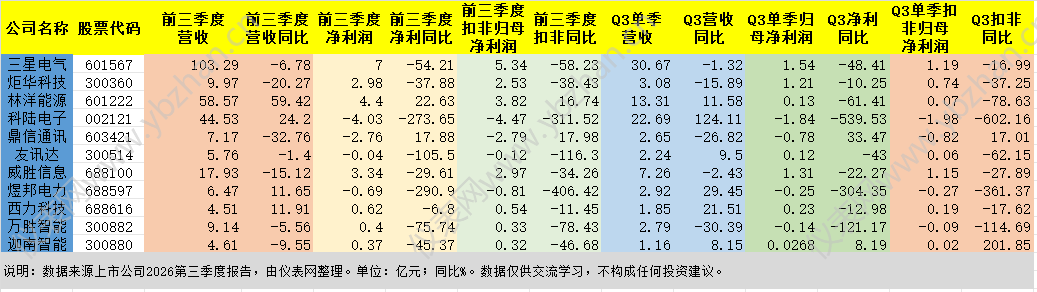
(点击图片查看大图)
一、整体业绩概览:仅少数企业营收正增长,近半数企业陷入亏损
从前三季度累计营收维度看,11家企业营收明显分化:林洋能源、科陆电子、煜邦电力、西力科技四家前三季度营收同比实现正增长;其余7家营收同比下滑,炬华科技、鼎信通讯营收降幅尤为突出,分别下滑20.27%、32.76%。
利润端压力远大于营收。前三季度归母净利润亏损企业共4家,分别为科陆电子、鼎信通讯、友讯达、煜邦电力。如果以扣非归母净利润来看,板块盈利压力进一步放大。扣非口径下,4家企业主业亏损,意味着企业电表主业本身没有创造盈利,账面利润高度依赖非经常性损益调节。
11家企业中,仅有林洋能源实现前三季度归母净利润、扣非归母净利润双同比正增长,但利润增长主要来自光伏电站等新能源业务,电表主业在第三季度明显承压,Q3单季归母净利润0.13亿元,同比大幅下滑61.41%,扣非净利润仅0.07亿元,同比下滑78.63%,电表主业盈利同样走弱。
从Q3单季表现来看,4家企业单季亏损:科陆电子、鼎信通讯、煜邦电力、万胜智能。值得关注的是万胜智能,公司前三季度累计账面归母净利润仍为正值,但第三季度单季归母、扣非净利润双双转负,营收同比大幅下滑30.39%,属于典型的季度盈利快速恶化,存量订单不足、产品毛利率下行共同拖累单季业绩。
二、分梯队企业业绩拆解:龙头韧性分化,中小表企承压显著
第一梯队:营收体量领先,利润普遍大幅缩水
三星电气为11家企业中营收规模最高企业,前三季度营收103.29亿元,同比小幅下滑6.78%;归母净利润7.00亿元,同比大幅下降54.21%。从扣非数据看,前三季度扣非归母净利润5.34亿元,同比-58.23%;Q3单季扣非1.19亿元,同比下滑16.99%。对比归母与扣非降幅差异可以发现,公司Q3扣非降幅显著小于归母净利润,主业韧性优于账面归母数据,利润下滑更多受汇兑损失、资产减值等因素扰动,电表主业仍然保持盈利体量。
威胜信息前三季度营收17.93亿元,同比下滑15.12%,归母净利润3.34亿元,同比下滑29.61%,扣非净利润2.97亿元,同比下滑34.26%。Q3单季营收7.26亿元,同比小幅下滑2.43%,扣非净利润1.15亿元,同比下滑27.89%。作为能源数字化赛道龙头,威胜信息营收小幅收缩,盈利同步下行,在电表主业之外,依托台区通信、能源物联网业务维持稳定盈利,但电网集采降价同样持续压缩利润空间。
第二梯队:跨界转型企业冰火两重天
科陆电子前三季度营收44.53亿元,同比增长24.20%,营收增长主要来自储能业务放量,Q3单季营收22.69亿元,同比大增124.11%。但营收高增并未带来盈利改善,前三季度归母净亏损4.03亿元,扣非净亏损4.47亿元;Q3单季归母亏损1.84亿元,扣非亏损1.98亿元。储能业务原材料价格波动、项目减值计提叠加电表主业毛利率下行,导致公司持续大额亏损,增收不增利特征最为极端。
林洋能源是11家企业中唯一累计利润正增长标的,前三季度营收58.57亿元,同比增长59.42%,归母净利润4.40亿元,同比+22.63%,扣非净利润3.82亿元,同比+16.74%。但业绩增长的核心驱动力并非电表,而是光伏电站销售、新能源业务;Q3单季电表业务承压明显,单季净利润大幅下滑,充分体现纯电表硬件业务盈利天花板。
中小电表企业:营收小幅分化,盈利普遍大幅缩水
炬华科技前三季度营收9.97亿元,同比下滑20.27%,归母净利润2.98亿元,同比下滑37.88%;前三季度扣非2.53亿元,同比下滑38.43%。Q3单季归母净利1.21亿元,扣非0.74亿元,扣非同比下滑37.25%。扣非降幅显著高于归母,利润中非经常性收益占比提升,电表主业盈利能力持续走弱。
鼎信通讯前三季度营收7.17亿元,同比下滑32.76%,归母净亏损2.76亿元,扣非净亏损2.79亿元。值得一提的是,公司亏损同比收窄,前三季度归母净利润同比+17.88%,扣非同比+17.98%;Q3单季归母亏损0.78亿元,扣非亏损0.82亿元,扣非同比+17.01%。虽然营收规模大幅萎缩,但亏损边际持续改善,业务结构优化初见成效。
煜邦电力前三季度营收6.47亿元,同比增长11.65%,但归母净亏损0.69亿元,扣非净亏损0.81亿元;Q3单季营收2.92亿元,同比大增29.45%,归母亏损0.25亿元,扣非亏损0.27亿元,增收不增利现象突出,营收增长完全无法对冲毛利率下行带来的亏损。
西力科技前三季度营收4.51亿元,同比增长11.91%,归母净利润0.62亿元,同比下滑6.80%;扣非净利润0.54亿元,同比下滑11.45%;Q3营收1.85亿元同比+21.51%,扣非净利0.19亿元同比下滑17.62%。营收实现增长,但产品降价挤压毛利,利润反向下滑。
迦南智能是11家企业中亮点标的:前三季度营收4.61亿元,同比下滑9.55%,归母净利润0.37亿元,同比下滑45.37%,扣非0.32亿元,同比下滑46.68%,前三季度整体业绩承压;但Q3单季实现边际修复,Q3营收1.16亿元,同比+8.15%,归母净利润0.0268亿元,同比+8.19%,扣非净利润0.02亿元,同比大幅增长201.85%,是11家企业中唯一Q3扣非净利润大幅正增长企业,电表主业盈利阶段性修复。
友讯达前三季度营收5.76亿元,小幅下滑1.40%,归母净利润-0.04亿元,扣非-0.12亿元;Q3营收2.24亿元同比+9.50%,归母净利0.12亿元,但同比下滑43%,扣非0.06亿元,同比下滑62.15%,单季账面盈利但主业扣非大幅下滑。
万胜智能前三季度营收9.14亿元,同比下滑5.56%,归母净利润0.40亿元,同比大幅下滑75.74%;扣非净利润0.33亿元,同比下滑78.43%。Q3单季营收2.79亿元,同比下滑30.39%,归母、扣非双双转负,单季经营压力凸显。
三、行业核心矛盾:集采降价是主因,结构性分化持续加剧
1. 国网集采持续降价,硬件毛利率被持续压缩
智能电表行业高度依赖国家电网、南方电网集中招标采购,招标价格持续下行是全行业利润承压的核心根源。电表产品同质化竞争激烈,企业为获取订单低价投标,中标价下行直接挤压产品毛利;铜、芯片等原材料成本波动,而投标报价锁定,成本上涨无法向下传导,造成“有订单不赚钱”的局面。
2. 业务结构决定企业业绩韧性,纯硬件电表企业压力最大
本次财报数据清晰证明,单纯依靠电表硬件生产制造的企业,利润下滑幅度更大。而布局储能、光伏、能源数字化、台区物联网等新业务的企业,能够对冲电表主业下行压力,但跨界赛道同样伴随新风险,科陆电子储能业务放量但大额亏损,也体现转型赛道的不确定性。
3. 行业分化加剧,头部、具备通信+计量一体化能力企业抗风险能力更强
三星电气、威胜信息等头部企业,依靠规模效应、多品类产品布局维持体量,扣非利润降幅小于中小厂商;迦南智能等企业凭借产品结构优化,在Q3实现扣非修复;部分中小厂商订单不足、议价能力弱,营收萎缩同时快速陷入亏损。
行业展望
当前电表行业正处于旧轮换周期尾声、IR46 新标准落地的交替阶段。随着新标准电表招标推进,行业低价竞争格局有望边际缓解,具备新标准研发、通信模块、软硬件一体化能力的企业有望拿到更高附加值订单。
短期看,传统电表硬件盈利修复空间有限,价格战仍是压制行业盈利的核心因素,企业业绩反转更多依赖产品结构升级与新业务贡献。长期维度,行业增长主线将从单纯电表硬件销售,转向配网数字化、台区物联网、综合能源服务等高附加值业务。对于电表厂商而言,单纯拼硬件低价的模式难以为继,向能源数字化解决方案转型将是行业长期趋势。
从三季报数据看,板块尚未出现全面盈利反转信号,企业业绩将持续分化。具备规模优势、技术壁垒,同时成功布局高附加值能源数字化业务的龙头企业,有望率先走出盈利低谷;仅依靠传统电表代工、产品单一的中小企业,盈利压力仍将持续。
说明:数据来源上市公司2026第三季度报告,由仪表网整理。单位:亿元;同比%。数据仅供交流学习,不构成任何投资建议。





所有评论仅代表网友意见,与本站立场无关。